Domain problemanalysen.de kaufen?
Wir ziehen mit dem Projekt
problemanalysen.de um.
Sind Sie am Kauf der Domain
problemanalysen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain problemanalysen.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Fresubin 5 kcal Shot Neutral Lösung 4x120 mlHochkalorische Nahrung zum Trinken Hochkalorisch (5,0 kcal/ml) Mit lang und mittelkettigen Triglyceriden (Nahrungsfette) Praktisch ballaststofffrei In einer Geschmacksrichtung und einer neutralen Variante Laktosefrei und glutenfrei Verordnungsfähig...35,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Gunther: Liebesaffären zwischen Problem und LösungLiebesaffären zwischen Problem und Lösung , "Gunther Schmidts Begeisterung und Innovationsfreude sind ansteckend. Seine Neugier und seine Energie lassen ihn immer wieder neue Forschungs- und Praxisbereiche entdecken." Helm Stierlin "Das Buch bietet eine Fülle von Anregungen für Praktiker, die mit dem systemischen und ericksonschen Verfahren arbeiten und ist zugleich eine Fundgrube für all jene, die bisher wenig damit vertraut sind und hier eine solide Einführung in ein eigenständiges Verfahren vorfinden." Gisela Dreyer "Alles in allem ein lesenswertes Buch, das zu Recht so schnell so viele Freunde gefunden hat." Bernd Schmid Gelungene Integration von systemischen Modellen und Konzepten Ericksonscher Hypnotherapie Gunther Schmidt gilt als einer der maßgeblichen Pioniere für die Integration systemischer Modelle und ericksonscher Hypnosetherapie zu einem ganzheitlich-lösungsfokussierenden Konzept. Im Zentrum seines Beratungsansatzes stehen die Orientierung auf Kompetenzen, Ressourcen und Lösungen und die vielfältigen Anwendungsbereiche in Therapie und Beratung. In diesem ersten umfassenden Buch zur hypnosystemischen Therapie und Beratung lässt Gunther Schmidt den Leser an dieser erfolgreichen Vorgehensweise teilhaben und gibt zugleich viele Anregungen für die tägliche Praxis, u. a. in den Bereichen: Familien- und Paartherapie, Sucht- und Traumatherapie, stationär-klinische Psychosomatik, Psychosen, Depression, Team- und Organisationsentwicklung, Coaching, Supervision, u. a. m. Der Autor: Gunther Schmidt, Dr. med., Dipl. rer. pol.; Facharzt für psychosomatische Medizin und Psychotherapie; Mitbegründer des Heidelberger Instituts für systemische Forschung und Beratung, der Internationalen Gesellschaft für Systemische Therapie (IGST), des Helm-Stierlin-Instituts in Heidelberg und des Deutschen Bundesverbands Coaching (DBVC). Gunther Schmidt ist Ärztlicher Direktor der sysTelios Privatklinik für Psychotherapie und psychosomatische Gesundheitsentwicklung sowie Leiter des Milton-Erickson-Instituts Heidelberg. 2011 erhielt er den Life Achievement Award der Weiterbildungsbranche. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 10. Auflage 2023, Erscheinungsjahr: 202304, Produktform: Kartoniert, Autoren: Schmidt, Gunther, Auflage: 23010, Auflage/Ausgabe: 10. Auflage 2023, Seitenzahl/Blattzahl: 460, Keyword: Hypnotherapie; Organisationsberatung; Supervision; systemische Therapie; Coaching; Familientherapie; Hypnosetherapie; Paartherapie; Psychosen; Psychosomatik; Suchttherapie; Traumatherapie; hypnosystemisch, Fachschema: Hypnose~Lösungsorientierte Therapie~Psychotherapie / Lösungsorientierte Therapie~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 212, Breite: 134, Höhe: 31, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2708674 A29327706 A3461481, Vorgänger EAN: 9783896704306, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **

Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
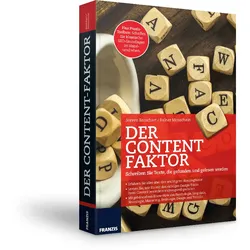
Der Content FaktorDie Inhalte Ihrer Website sind entscheidend für den Kundenzuwachs und damit für den Erfolg Ihres Unternehmens. Doch da ist noch mehr: Suchmaschinen gewähren nur dann beste Platzierungen, wenn die Besucher Ihrer Website von den Inhalten wirklich überzeugt sind. Der Content Faktor: Psychologie, Linguistik, Neurologie, Marketing, Soziologie, Design und Technik Die Anforderungen an optimalen Content erreichen damit eine bislang einmalige Komplexität - eine neue Herausforderung, der alle aus Redaktion, Technik, Design und Management gegenüberstehen, die sich direkt oder indirekt mit der Erstellung von Inhalten befassen. Denn kein erfolgreiches Unternehmen kann es sich heute leisten, einen der wichtigsten Hebel im Online-Marketing dem Zufall zu überlassen und der Konkurrenz alle Möglichkeiten zu bieten, es besser zu machen. Know-How: So kommen SEO & Content-Marketing zusam...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
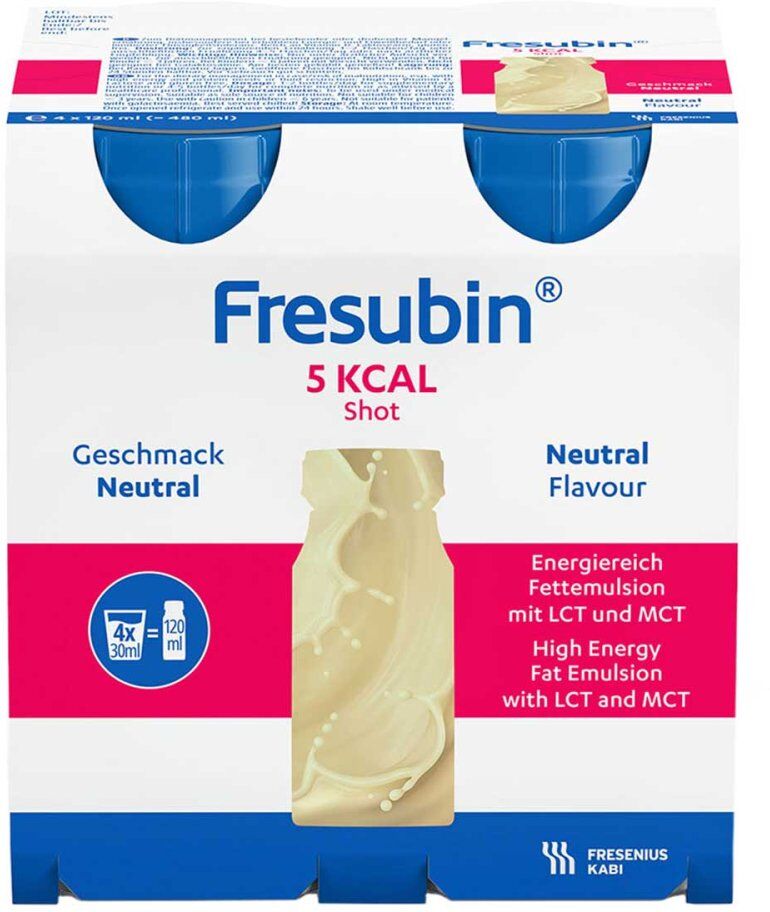
Fresubin 5 kcal Shot Neutral Lösung 4x120 mlHochkalorische Nahrung zum Trinken Hochkalorisch (5,0 kcal/ml) Mit lang und mittelkettigen Triglyceriden (Nahrungsfette) Praktisch ballaststofffrei In einer Geschmacksrichtung und einer neutralen Variante Laktosefrei und glutenfrei Verordnungsfähig...35,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Schmidt, Gunther: Liebesaffären zwischen Problem und LösungLiebesaffären zwischen Problem und Lösung , "Gunther Schmidts Begeisterung und Innovationsfreude sind ansteckend. Seine Neugier und seine Energie lassen ihn immer wieder neue Forschungs- und Praxisbereiche entdecken." Helm Stierlin "Das Buch bietet eine Fülle von Anregungen für Praktiker, die mit dem systemischen und ericksonschen Verfahren arbeiten und ist zugleich eine Fundgrube für all jene, die bisher wenig damit vertraut sind und hier eine solide Einführung in ein eigenständiges Verfahren vorfinden." Gisela Dreyer "Alles in allem ein lesenswertes Buch, das zu Recht so schnell so viele Freunde gefunden hat." Bernd Schmid Gelungene Integration von systemischen Modellen und Konzepten Ericksonscher Hypnotherapie Gunther Schmidt gilt als einer der maßgeblichen Pioniere für die Integration systemischer Modelle und ericksonscher Hypnosetherapie zu einem ganzheitlich-lösungsfokussierenden Konzept. Im Zentrum seines Beratungsansatzes stehen die Orientierung auf Kompetenzen, Ressourcen und Lösungen und die vielfältigen Anwendungsbereiche in Therapie und Beratung. In diesem ersten umfassenden Buch zur hypnosystemischen Therapie und Beratung lässt Gunther Schmidt den Leser an dieser erfolgreichen Vorgehensweise teilhaben und gibt zugleich viele Anregungen für die tägliche Praxis, u. a. in den Bereichen: Familien- und Paartherapie, Sucht- und Traumatherapie, stationär-klinische Psychosomatik, Psychosen, Depression, Team- und Organisationsentwicklung, Coaching, Supervision, u. a. m. Der Autor: Gunther Schmidt, Dr. med., Dipl. rer. pol.; Facharzt für psychosomatische Medizin und Psychotherapie; Mitbegründer des Heidelberger Instituts für systemische Forschung und Beratung, der Internationalen Gesellschaft für Systemische Therapie (IGST), des Helm-Stierlin-Instituts in Heidelberg und des Deutschen Bundesverbands Coaching (DBVC). Gunther Schmidt ist Ärztlicher Direktor der sysTelios Privatklinik für Psychotherapie und psychosomatische Gesundheitsentwicklung sowie Leiter des Milton-Erickson-Instituts Heidelberg. 2011 erhielt er den Life Achievement Award der Weiterbildungsbranche. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 10. Auflage 2023, Erscheinungsjahr: 202304, Produktform: Kartoniert, Autoren: Schmidt, Gunther, Auflage: 23010, Auflage/Ausgabe: 10. Auflage 2023, Seitenzahl/Blattzahl: 460, Keyword: Hypnotherapie; Organisationsberatung; Supervision; systemische Therapie; Coaching; Familientherapie; Hypnosetherapie; Paartherapie; Psychosen; Psychosomatik; Suchttherapie; Traumatherapie; hypnosystemisch, Fachschema: Hypnose~Lösungsorientierte Therapie~Psychotherapie / Lösungsorientierte Therapie~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer-Systeme Verlag und Verlagsbuchhandlung GmbH, Länge: 212, Breite: 134, Höhe: 31, Gewicht: 552, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: 2708674 A29327706 A3461481, Vorgänger EAN: 9783896704306, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zitelmann, Rainer: Kapitalismus ist nicht das Problem, sondern die LösungKapitalismus ist nicht das Problem, sondern die Lösung , Eine Zeitreise durch 5 Kontinente , Sonstige > Motorkühlung , Erscheinungsjahr: 20180226, Produktform: Leinen, Autoren: Zitelmann, Rainer, Seitenzahl/Blattzahl: 283, Keyword: Buch; FBV; Wirtschaft, Fachschema: Kapitalismus~Spätkapitalismus~Wirtschaftstheorie~Ökonomie~Wirtschaftswissenschaft~Finanzkrise~Krise (wirtschaftlich, politisch) / Wirtschaftskrise~Wirtschaftskrise - Weltwirtschaftskrise~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Politik und Staat~Wirtschaftssysteme und -strukturen~Wirtschafts- und Finanzkrisen~Volkswirtschaft: Sachbuch, Thema: Verstehen, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Wirtschaftstheorie und -philosophie, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Finanzbuch Verlag, Verlag: Finanzbuch Verlag, Verlag: FinanzBuch Verlag, Länge: 151, Breite: 217, Höhe: 25, Gewicht: 462, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 172937524,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fresubin 5 kcal Shot Neutral LösungAnwendungsgebiet von Fresubin 5 kcal Shot Neutral LösungFresubin 5 kcal Shot Neutral Lösung ist eine Emulsion zur Energieanreicherung. Sehr energiereiche fetthaltige Trinknahrung als Ergänzung zum Essen. Zum Diätmanagement bei Patienten mit bestehender oder drohender Mangelernährung, insbesondere bei hohem Energiebedarf und/oder niedriger Volumentoleranz.Wirkstoffe / Inhaltsstoffe / ZutatenFresubin 5 kcal Shot Neutral Lösung enthält: Zutaten: Wasser, Rapsöl, mittelkettige Triglyceride (MCT), Zucker, Emulgator (E 472c), Stabilisatoren (E 460, E 466), Aroma, Verdickungsmittel (E 415) Nährwerte Pro 100 ml: Energie 2100 kJ 500 kcal Fett 53,8 g davon gesättigte Fettsäuren 16,7 g mittelkettige Fettsäuren 13,9 g einfach ungesättigte Fettsäuren 24,6 g mehrfach ungesättigte Fettsäuren 12,5 g Kohlenhydrate 4,0 g davon Zucker 4,0 g Laktose 0 g Ballaststoffe 0,4 g Eiweiß 0 g Salz 0 g Vitamin E 14,0 mg α-TE Vitamin K 38,0 μg Wasser 40 ml/100 ml Fett 96,8 kJ%, Kohlenhydrate 3,2 kJ%, Ballaststoffe 0 kJ%, Eiweiß 0 kJ% GegenanzeigenBei bekannter Überempfindlichkeit oder gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Fresubin 5 kcal Shot Neutral Lösung: Zur ergänzenden Ernährung: 3-4 x 30 ml (450 – 600 kcal)/Tag oder nach ärztlicher Empfehlung. Die Zufuhr sollte 50 % des individuellen Tagesenergiebedarfs nicht überschreiten.HinweiseNur unter ärztlicher Aufsicht verwenden. Zur ausschließlichen Ernährung geeignet. Auf adäquate Flüssigkeitszufuhr achten. Nicht geeignet, wenn eine enterale Ernährung kontraindiziert ist sowie bei Intoleranz gegen einen in Fresubin® 5 KCAL Shot enthaltenen Inhaltsstoff. Nicht geeignet für Kinder < 3 Jahren. Fresubin 5 kcal Shot Neutral Lösung können in Ihre17,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.