Domain problemanalysen.de kaufen?
Wir ziehen mit dem Projekt
problemanalysen.de um.
Sind Sie am Kauf der Domain
problemanalysen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain problemanalysen.de kaufen?
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **


Ähnliche Suchbegriffe für Personengesellschaften
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **
-
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
-
Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **
Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **
Wer gehört zu den Personengesellschaften?
Zu den Personengesellschaften gehören Gesellschaften, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Typische Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Gesellschaftsformen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Anders als bei Kapitalgesellschaften wie der GmbH haften die Gesellschafter bei Personengesellschaften auch mit ihrem Privatvermögen für die Schulden der Gesellschaft. **
Top-Angebote
Produkte zum Begriff Personengesellschaften:
-
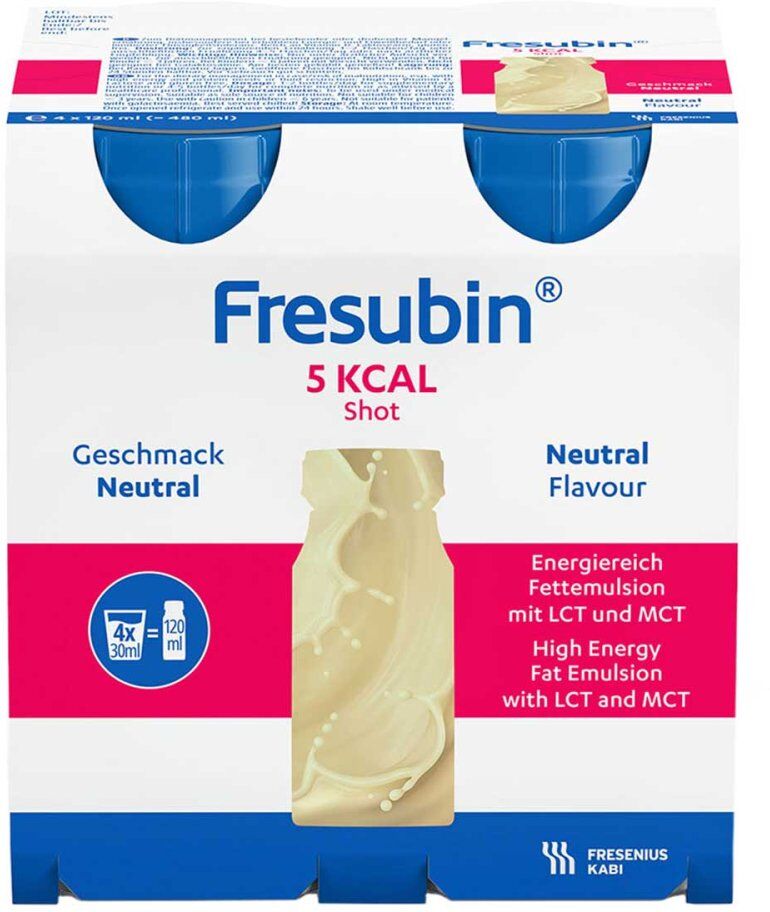
Fresubin 5 kcal Shot Neutral Lösung 4x120 mlHochkalorische Nahrung zum Trinken Hochkalorisch (5,0 kcal/ml) Mit lang und mittelkettigen Triglyceriden (Nahrungsfette) Praktisch ballaststofffrei In einer Geschmacksrichtung und einer neutralen Variante Laktosefrei und glutenfrei Verordnungsfähig bei zusätzlich vorliegender Mukoviszidose Bei Stoffwechselstörungen und niedriger Volumentoleranz Energie erhalten wir dank unseres Stoffwechsels (Meta bolismus), einem biochemischen Prozess, der aufgenom mene Nahrung in Energie und weitere Zwischenprodukte umwandelt. Erst durch diesen Vorgang, können alle Zellen und Organe im Körper funktionieren. Die Nahrungsaufnahme ist in normalen Verhältnissen allerdings nicht immer möglich, denn durch Stoffwechselerkrankungen, im Alter oder bei Essstörungen wie Magersucht (Anorexie), kann die normale Ernährung nicht gewährleistet werden. Daraus kann ein Mangel resultieren, welcher schwerwiegende Folgen für den Körper haben kann. Dieser geht unter anderem mit erheblichem Gewichtsverlust, fehlender Energie als auch einem geschwächten Immunsystem einher. Fresubin® 5 kcal Shot dient als hochkalorische Diät der Unter stützung bei bestehender oder drohender Mangelernährung. Hierbei kann es vor allem bei erhöhtem Energiebedarf durch z. B. Stoffwechselerkrankungen wie Mukoviszidose, Darmer krankungen oder einer Schilddrüsenüberfunktion helfen, den Kalorienbedarf des Körpers zu decken und ausreichend mit Energie zu versorgen. Mit hohem Nahrungsfettanteil Fresubin® 5 kcal Shot zeichnet sich durch seinen hohen Anteil an lang und mittelkettigen Nah rungsfetten, sogenannten Triglyceriden, aus. Triglyceride werden im Fettgewebe gespeichert und dienen als Energiequelle, sobald der Körper Energie benötigt. Ist der Anteil dieser Blutfette über langen Zeitraum niedrig konzentriert, kommt es zu Gewichtsverlust. Durch den hohen Tri glyceridAnteil in Fresubin® 5 kcal Shot, kann diesem Mangel entgegengewirkt und somit der benötigte Energiebedarf ausgeglichen werden. Zusätzlich ist die Trinknahrung mit den Vitaminen E und K1 angereichert. Die hochkalorische Nahrungsergänzung in Form von trinkbarer Nahrung ist laktosearm und gluten frei. Sie ist sowohl in der Geschmacksrichtung Zitrone als auch in einer neutralen Variante er hältlich, was eine angenehme und abwechslungs reiche Anwendung ermöglicht. Fresubin® 5 kcal Shot ist außerdem praktisch ballaststofffrei (0,4 g/ 100 ml). LIMITIERTE NAHRUNGSAUFNAHME Störungen des Schluckprozesses erschweren die Nahrungsaufnahme deutlich und können in einer Mangelernährung münden. Schluckstörungen (Dys phagie) können beispielsweise durch Erkrankungen des Nervensystems (z. B. nach einem Schlaganfall) oder der Speiseröhre entstehen. Besteht hierdurch ein Mangel, fehlt es dann an einer ausreichenden Menge an Kilokalorien, wichtiger Vitamine und Fette. Mitunter kann dies zu allgemeiner Schwäche, Verlust der Muskelkraft, Herzrythmusstörungen oder neuro logischen Störungen führen. In schweren Fällen ist Untergewicht eine Begleiterscheinung....35,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pyrrolurie Urintest – Ursache für Zink- & B6-MangelPyrrolurie Urintest – Ursache für Zink- & Vitamin-B6-Mangel erkennen Viele Menschen leiden jahrelang unter Erschöpfung, Konzentrationsproblemen, Ängsten oder ADHS-ähnlichen Symptomen – ohne zu wissen, was dahintersteckt. Eine häufig übersehene Ursache ist die Pyrrolurie: eine genetisch bedingte Stoffwechselstörung, die schätzungsweise 5–10 % der Bevölkerung betrifft. Dieser Test gibt dir Klarheit – diskret, bequem von zu Hause aus und ausgewertet im deutschen Partnerlabor. Was ist eine Pyrrolurie – und warum ist sie so wichtig? Pyrrole sind natürliche Bestandteile von Hämoglobin, dem roten Blutfarbstoff. Bei gesunden Menschen werden diese Verbindungen überwiegend über den Stuhl ausgeschieden. Liegt jedoch eine Pyrrolurie vor, werden Pyrrole in übermäßiger Menge im Körper gebildet und stattdessen über den Urin ausgeschieden. Das eigentliche Problem: Pyrrole binden im Körper Vitamin B6 und Zink – zwei unverzichtbare Nährstoffe – und schleusen diese mit dem Urin aus dem Körper. Die Folge ist ein schleichender, chronischer Mangel, der sich in vielfältigen, oft unspezifischen Beschwerden äußern kann. In der Literatur wird die Pyrrolurie auch unter verschiedenen anderen Begriffen geführt, darunter: Hämopyrrolurie (HPU), Kryptopyrrolurie (KPU), Hämopyrrolaktamurie oder Malvaria. Wann ist dieser Test sinnvoll? Dieser Test ist sinnvoll, wenn du unter mehreren der folgenden Beschwerden leidest oder leidest – besonders wenn die Ursache bisher unklar geblieben ist: Konzentrationsprobleme, Unruhe, Nervosität oder mangelnde Impulskontrolle (ADHS-ähnliche Symptome) Anhaltende Erschöpfung und Energielosigkeit Ängste, Reizbarkeit oder depressive Verstimmungen Kopfschmerzen und Schlafstörungen Muskel- und Gelenkschmerzen Haarausfall, brüchige Nägel, erhöhte Infektanfälligkeit Reizdarm-Symptome, Nahrungsmittelunverträglichkeiten oder Allergien Schilddrüsenprobleme oder Störungen des Immunsystems Verdacht auf ADHS – besonders bei Kindern und Jugendlichen Studien zeigen, dass 30–40 % der Kinder mit ADHS-Symptomen eine erhöhte Pyrrol-Ausscheidung aufweisen. Einige Therapeuten berichten über bemerkenswerte Verbesserungen durch gezielte Supplementierung mit Zink, Vitamin B6 und Mangan – anstelle oder ergänzend zu medikamentösen Therapien. Das wird analysiert aus dem Urin: Pyrrol-Konzentration (Nachweis strukturell ähnlicher Pyrrolverbindungen) Hinweise auf chronischen Vitamin-B6- und Zink-Mangel durch erhöhte Pyrrol-Ausscheidung Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Probe abnehmen solltest. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Auswertung und Befund Nach etwa 5 bis 7 Werktagen erhältst du einen ausführlichen und leicht verständlichen Befund, der dir aufzeigt, welche Werte im Normbereich liegen und wo Auffälligkeiten bestehen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie haften Personengesellschaften?
Personengesellschaften haften grundsätzlich mit ihrem gesamten Vermögen für Verbindlichkeiten. Das bedeutet, dass die Gesellschafter auch mit ihrem Privatvermögen für Schulden der Gesellschaft haften können. Die Haftung kann jedoch durch einen Gesellschaftsvertrag beschränkt werden. Bei einer OHG oder einer GbR haften die Gesellschafter als Gesamtschuldner, während bei einer KG die Haftung je nach Beteiligungsquote der Gesellschafter unterschiedlich ausfallen kann. Es ist daher wichtig, sich über die Haftungsregelungen im Gesellschaftsvertrag im Klaren zu sein. **
-
Was zählt zu Personengesellschaften?
Personengesellschaften sind Unternehmensformen, bei denen mindestens zwei natürliche Personen gemeinsam ein Unternehmen gründen und betreiben. Zu den Personengesellschaften zählen beispielsweise die Gesellschaft bürgerlichen Rechts (GbR), die offene Handelsgesellschaft (OHG) und die Kommanditgesellschaft (KG). In diesen Gesellschaftsformen haften die Gesellschafter in der Regel persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Zudem erfolgt die Besteuerung der Gewinne auf Ebene der Gesellschafter und nicht auf Ebene der Gesellschaft selbst. **
-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Was ist eine Personengesellschaften?
Was ist eine Personengesellschaften? **
Ähnliche Suchbegriffe für Personengesellschaften
-
Vermögensverwaltende PersonengesellschaftenVermögensverwaltende Personengesellschaften , Zivilrecht - Steuerrecht, National - International , Zusatzbeleuchtung > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250331, Redaktion: Haase, Florian~Dorn, Katrin, Edition: NED, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 450, Keyword: Familiengesellschaft; GbR; Gewerbebetrieb; KG; OHG; Personengesellschaft; Vermögensverwaltung; Zebragesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Gesellschaft (des bürgerlichen Rechts) / Personengesellschaft~Personengesellschaft~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 428 Blätter, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 826, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engel, Michaela: Vermögensverwaltende Personengesellschaften im ErtragsteuerrechtVermögensverwaltende Personengesellschaften im Ertragsteuerrecht , Die ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft und ihrer Gesellschafter wirft regelmäßig komplexe Fragestellungen auf, denn die gesetzlichen Vorschriften sind lückenhaft und die Rechtsprechung überaus fallbezogen. Es fehlen klare Abgrenzungskriterien, wann die Bruchteilsbetrachtung Anwendung finden soll, und wann die gesamthänderische Bindung der Wirtschaftsgüter auch steuerrechtlich akzeptiert wird. Dieses Handbuch fasst systematisch die grundlegenden Strukturen der Besteuerung von vermögensverwaltenden Personengesellschaften zusammen. Es behandelt insbesondere die Themenkomplexe, bei denen sich Abweichungen zur autonom tätigen Einzelperson im Rahmen der Überschusseinkünfte ergeben. International tätigen Personengesellschaften ist ein eigenes Kapitel gewidmet. Etwaige Auswirkungen des MoPeG auf die vermögensverwaltende Personengesellschaft werden skizziert sowie auf die Option zur Körperschaftsbesteuerung eingegangen. Schwierige Sachverhalte verdeutlicht die Autorin mit anschaulichen Beispielen. Praxishinweise geben konkrete Tipps für die tägliche Arbeit. Inhaltsverzeichnis: A. Einleitung. B. Ertragsteuerrechtliche Behandlung der vermögensverwaltenden Personengesellschaft. C. Einkünfte aus Kapitalvermögen gem. § 20 EStG. D. Einkünfte aus Vermietung und Verpachtung gem. § 21 EStG. E. Veräußerungsgeschäfte und vermögensverwaltende Personengesellschaft. F. Gründung und Eintritt, Auflösung und Austritt bei der vermögensverwaltenden Personalgesellschaft. G. Zebragesellschaft. H. Verlustausgleichsbeschränkung des § 15a EStG. I. Vermögensverwaltende Personengesellschaften im internationalen Steuerrecht. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive, Erscheinungsjahr: 20230901, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Engel, Michaela, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 527, Keyword: Personengesellschaft; vermögensverwaltende Personengesellschaft; Vermögensverwaltung; Zebragesellschaft; Besteuerung; Steuerrecht; Verlustausgleich; Verlustausgleichsbeschränkung; Ertragsteuern, Fachschema: Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Rechnungswesen~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Länge: 211, Breite: 150, Höhe: 32, Gewicht: 691, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000067837001 V14550-9783482631832-1 B0000067837002 V14550-9783482631832-2, Vorgänger EAN: 9783482631825 9783482631818, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239366884,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fresubin 5 kcal Shot Neutral LösungAnwendungsgebiet von Fresubin 5 kcal Shot Neutral LösungFresubin 5 kcal Shot Neutral Lösung ist eine Emulsion zur Energieanreicherung. Sehr energiereiche fetthaltige Trinknahrung als Ergänzung zum Essen. Zum Diätmanagement bei Patienten mit bestehender oder drohender Mangelernährung, insbesondere bei hohem Energiebedarf und/oder niedriger Volumentoleranz.Wirkstoffe / Inhaltsstoffe / ZutatenFresubin 5 kcal Shot Neutral Lösung enthält: Zutaten: Wasser, Rapsöl, mittelkettige Triglyceride (MCT), Zucker, Emulgator (E 472c), Stabilisatoren (E 460, E 466), Aroma, Verdickungsmittel (E 415) Nährwerte Pro 100 ml: Energie 2100 kJ 500 kcal Fett 53,8 g davon gesättigte Fettsäuren 16,7 g mittelkettige Fettsäuren 13,9 g einfach ungesättigte Fettsäuren 24,6 g mehrfach ungesättigte Fettsäuren 12,5 g Kohlenhydrate 4,0 g davon Zucker 4,0 g Laktose 0 g Ballaststoffe 0,4 g Eiweiß 0 g Salz 0 g Vitamin E 14,0 mg α-TE Vitamin K 38,0 μg Wasser 40 ml/100 ml Fett 96,8 kJ%, Kohlenhydrate 3,2 kJ%, Ballaststoffe 0 kJ%, Eiweiß 0 kJ% GegenanzeigenBei bekannter Überempfindlichkeit oder gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Fresubin 5 kcal Shot Neutral Lösung: Zur ergänzenden Ernährung: 3-4 x 30 ml (450 – 600 kcal)/Tag oder nach ärztlicher Empfehlung. Die Zufuhr sollte 50 % des individuellen Tagesenergiebedarfs nicht überschreiten.HinweiseNur unter ärztlicher Aufsicht verwenden. Zur ausschließlichen Ernährung geeignet. Auf adäquate Flüssigkeitszufuhr achten. Nicht geeignet, wenn eine enterale Ernährung kontraindiziert ist sowie bei Intoleranz gegen einen in Fresubin® 5 KCAL Shot enthaltenen Inhaltsstoff. Nicht geeignet für Kinder < 3 Jahren. Fresubin 5 kcal Shot Neutral Lösung können in Ihre17,31 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Fresubin 5 kcal Shot Neutral Lösung 4x120 mlHochkalorische Nahrung zum Trinken Hochkalorisch (5,0 kcal/ml) Mit lang und mittelkettigen Triglyceriden (Nahrungsfette) Praktisch ballaststofffrei In einer Geschmacksrichtung und einer neutralen Variante Laktosefrei und glutenfrei Verordnungsfähig...35,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuer zahlen Personengesellschaften?
Personengesellschaften wie GbR, OHG oder KG zahlen keine Körperschaftsteuer, da sie steuerlich transparent sind. Das bedeutet, dass die Gewinne der Gesellschaft direkt den Gesellschaftern zugerechnet werden und diese ihre Anteile am Gewinn in ihrer persönlichen Einkommensteuererklärung versteuern. Die Gesellschafter müssen also Einkommensteuer auf ihre Gewinnanteile zahlen. Zudem müssen Personengesellschaften Umsatzsteuer auf ihre Umsätze abführen, wenn sie umsatzsteuerpflichtige Leistungen erbringen. Darüber hinaus können je nach Rechtsform und Tätigkeit noch weitere Steuern anfallen, wie z.B. Gewerbesteuer. **
-
Was sind Personengesellschaften Beispiele?
Personengesellschaften sind Unternehmensformen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In einer GbR haften alle Gesellschafter gemeinsam und unbeschränkt, während in einer OHG alle Gesellschafter ebenfalls unbeschränkt haften, jedoch mindestens ein Gesellschafter persönlich und unbeschränkt haftet. In einer KG gibt es mindestens einen persönlich haftenden Gesellschafter (Komplementär) und einen oder mehrere beschränkt haftende Gesellschafter (Kommanditisten). **
-
Welche Unternehmen sind Personengesellschaften?
Welche Unternehmen sind Personengesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Unternehmen arbeiten die Gesellschafter aktiv am Geschäftsbetrieb mit und teilen sich Gewinne und Verluste entsprechend ihrer Beteiligungsquote. Personengesellschaften sind im Gegensatz zu Kapitalgesellschaften wie der GmbH (Gesellschaft mit beschränkter Haftung) durch eine persönliche Haftung der Gesellschafter gekennzeichnet. **
-
Wer gehört zu den Personengesellschaften?
Zu den Personengesellschaften gehören Gesellschaften, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Typische Beispiele für Personengesellschaften sind die GbR (Gesellschaft bürgerlichen Rechts), die OHG (Offene Handelsgesellschaft) und die KG (Kommanditgesellschaft). In diesen Gesellschaftsformen sind die Gesellschafter direkt am Geschäftsbetrieb beteiligt und tragen das unternehmerische Risiko gemeinsam. Anders als bei Kapitalgesellschaften wie der GmbH haften die Gesellschafter bei Personengesellschaften auch mit ihrem Privatvermögen für die Schulden der Gesellschaft. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.